
صناديق الثروة السيادية والاستثمارات العقارية: 2011–2021
على الرغم من التركيز الكبير على الأسهم والسندات، لا يزال العقار يمثل مكوناً رئيسياً في المحافظ الاستثمارية للمؤسسات. ويمكن تحقيق الاستثمار في العقارات إما بشكل مباشر (الملكية المادية) أو غير مباشر (الأشكال المورقة). ويتضمن الاستثمار العقاري المباشر الاستحواذ على العقارات المادية وإدارتها، في حين يشمل الاستثمار غير المباشر شراء أسهم في الشركات العقارية مثل صناديق الاستثمار العقاري (REITs). ويقدم الاستثمار المباشر خصائص جذابة من حيث المخاطر والعوائد، ولكنه قد يكون مكلفاً ومعقداً من الناحية التشغيلية. وعادة ما يتم تصنيف استثمارات صناديق (REITs) غير المباشرة إلى هياكل ملكية، أو هياكل رهن عقاري، أو هياكل هجينة (فرانسيس وإيبوتسون، 2001).
وتخصص صناديق الاستثمار العقاري القائمة على الملكية (Equity REITs) أكثر من 75% من محافظها الاستثمارية لاستثمارات الملكية في العقارات، وتولد عوائدها من خلال إيرادات الإيجار والمكاسب الرأسمالية عند بيع العقارات. وفي المقابل، تستثمر صناديق الاستثمار العقاري القائمة على الرهن العقاري (Mortgage REITs) بشكل أساسي في القروض العقارية، حيث تقدم القروض للمطورين وتحقق عوائدها من خلال دخل الفوائد وزيادة قيمة رأس المال، بينما تجمع الصناديق الهجينة (Hybrid REITs) بين الاستراتيجيتين. ومع ذلك، تميل عوائد صناديق (REITs) إلى الارتباط بأسواق الأسهم بشكل وثيق أكثر من ارتباطها بأداء العقارات المباشر، مما يجعلها أقل فعالية كأدوات تنويع عقاري حقيقية.
وعلى مدى العقدين الماضيين، تم دمج العقارات بشكل متزايد في الاستراتيجيات الاستثمارية للمؤسسات؛ حيث أدركت صناديق التقاعد، والأوقاف، ومديرو الاستثمار، وصناديق الثروة السيادية أهميتها كمكون أساسي للمحفظة. ووفقاً لبحث أجرته "هودسون-ويلسون وفابوزي وغوردون" (2003)، يلعب العقار دوراً حاسماً في تقليل المخاطر الإجمالية للمحفظة من خلال الجمع بين فئات الأصول التي تستجيب بشكل مختلف للظروف الاقتصادية. كما أنه يوفر حفظاً لرأس المال إلى جانب عوائد مستقرة، مما يجعله جذاباً للغاية مقارنة بالمحافظ التي تتركز بشكل مفرط في الأسهم، أو السندات، أو الأوراق المالية المرتبطة بالتضخم.
وهناك نقاش مستمر حول ما إذا كان العقار يتفوق في الأداء على الأسهم في المحافظ المتنوعة. وتظهر البيانات الصادرة عن مؤشر "إس أند بي/كيس-شيلر" لأسعار المنازل في الولايات المتحدة (S&P/Case-Shiller) أن قيمة العقارات ارتفعت بنسبة 12.4% سنوياً بين عامي 2001 و2006، مقارنة بنمو سنوي قدره 4.3% في مؤشر "إس أند بي 500" (S&P 500). ومع ذلك، تقدم دراسات أخرى نتائج مغايرة؛ حيث يشير بحث أجراه "جاك كلارك فرانسيس وروجر جي إيبوتسون" إلى أنه خلال الفترة من 1978 إلى 2004، حقق العقار السكني عائداً سنوياً بنسبة 8.6%، والعقار التجاري 9.5%، بينما حققت الأسهم (S&P 500) نسبة 13.4%.
ويتمثل أحد العيوب الرئيسية في العديد من هذه الدراسات في فشلها في احتساب دخل الإيجار؛ فالاستثمارات العقارية تولد تدفقات نقدية مستمرة من خلال عقود الإيجار، بالإضافة إلى ارتفاع قيمة رأس المال. وفي حين أن قيم العقارات قد تنمو بشكل متواضع (2-3% سنوياً في بعض الأسواق، أو 8-11% في الأسواق الأقوى)، فإن دخل الإيجار يعزز إجمالي العوائد بشكل كبير. وتشمل المزايا الإضافية المنافع الضريبية، والإهلاك، وفرص إعادة التمويل. وعند أخذ جميع العوامل في الاعتبار، غالباً ما يوفر العقار عوائد متفوقة ومعدلة حسب المخاطر مقارنة بفئات الأصول التقليدية.
وفيما يتعلق بصناديق الاستثمار العقاري (REITs)، يشير بحث أجراه "جورجيف" إلى أنها ليست بدائل قوية للاستثمار العقاري المباشر، نظراً لأن أدائها يتأثر بشدة بديناميكيات سوق الأسهم. وبالنسبة للمحافظ المعرضة بالفعل للأسهم والسندات، فإن إضافة صناديق (REITs) قد لا يوفر تنويعاً ذا قيمة ملموسة.
وثمة فائدة رئيسية أخرى للعقار وهي قدرته على تقديم عوائد مطلقة ومعدلة حسب المخاطر وتنافسية للغاية. وفي حين أن الأسهم والسندات قد تقدم عوائد اسمية أعلى خلال فترات معينة، إلا أن العقار يميل إلى التفوق على أساس معدل حسب المخاطر. وبالنسبة لصناديق الثروة السيادية، غالباً ما يكون ملف العوائد المعتدل والمستقر مرغوباً أكثر من العوائد المرتفعة والمتقلبة.
كما يعمل العقار كحماية جزئية ضد التضخم، على الرغم من أن فعاليته تختلف باختلاف القطاع. ويمكن أن يؤثر التضخم سلباً على قطاعات مثل العقارات السكنية والضيافة، في حين يفيد أصول التجزئة والمكاتب والأصول الصناعية. ويمكن أن تؤدي التكاليف المتصاعدة إلى ضغط صافي دخل التشغيل (NOI) في بعض القطاعات، في حين أن هياكل الإيجار في قطاعات أخرى — وخاصة قطاع التجزئة — غالباً ما تسمح بتعديل الإيجارات صعوداً مع التضخم، مما يؤدي إلى زيادة صافي دخل التشغيل.
وكجزء من محفظة استثمارية متنوعة، يعكس العقار جزءاً كبيراً من الكون الاستثماري العالمي، فهو يوفر تدفقات نقدية قوية ومستقرة، مما يجعله جذاباً بشكل خاص للمستثمرين من المؤسسات الذين يبحثون عن دخل منتظم. وأظهرت الدراسات أن العقار يقدم باستمرار عوائد دخل أعلى من الأسهم والسندات، ويرجع ذلك أساساً إلى قدرته على توليد تدفقات نقدية محققة بدلاً من الاعتماد فقط على ارتفاع قيمة رأس المال.
وفي السنوات الأخيرة، أدى تدفق رؤوس الأموال الضخمة إلى أسواق العقارات العالمية — لا سيما في غرب أوروبا والولايات المتحدة — إلى رفع أسعار العقارات وضغط العوائد. ونتيجة لذلك، توجه المستثمرون بشكل متزايد نحو الأسواق الناشئة في شرق أوروبا، والشرق الأوسط، وآسيا بحثاً عن عوائد أعلى، متقبلين مخاطر أكبر في هذه العملية.
وتتأثر أسواق العقارات أيضاً بالدورات الاقتصادية؛ حيث يسلط بحث أجراه "بير ورولاك وبورن" (1999) الضوء على أهمية دمج كل من الدورات الاقتصادية الكلية والجزئية في الاستراتيجيات الاستثمارية. وتشمل دورات الاقتصاد الكلي عوامل أوسع مثل التضخم، وتقلبات العملة، وتوجهات التوظيف، في حين تعمل دورات الاقتصاد الجزئي على مستوى العقار والسوق المحلي، بما في ذلك الإيجار، ونسب الإشغال، وديناميكيات الأحياء السكنية. ويعد فهم هذه الدورات أمراً أساسياً لتخصيص الأصول بشكل فعال.
وفي نهاية المطاف، تبدو مبررات الاستثمار العقاري واضحة وجلية؛ فمع وصول حجم صفقات العقارات التجارية العالمية إلى نحو 500 مليار دولار في عام 2013 — مدفوعاً في معظمه من قِبل مستثمري المؤسسات مثل صناديق الثروة السيادية — يظل العقار مكوناً أساسياً واستراتيجياً في المحافظ الاستثمارية الحديثة.
تحليل سوق العقارات العالمي 2011 - 2021
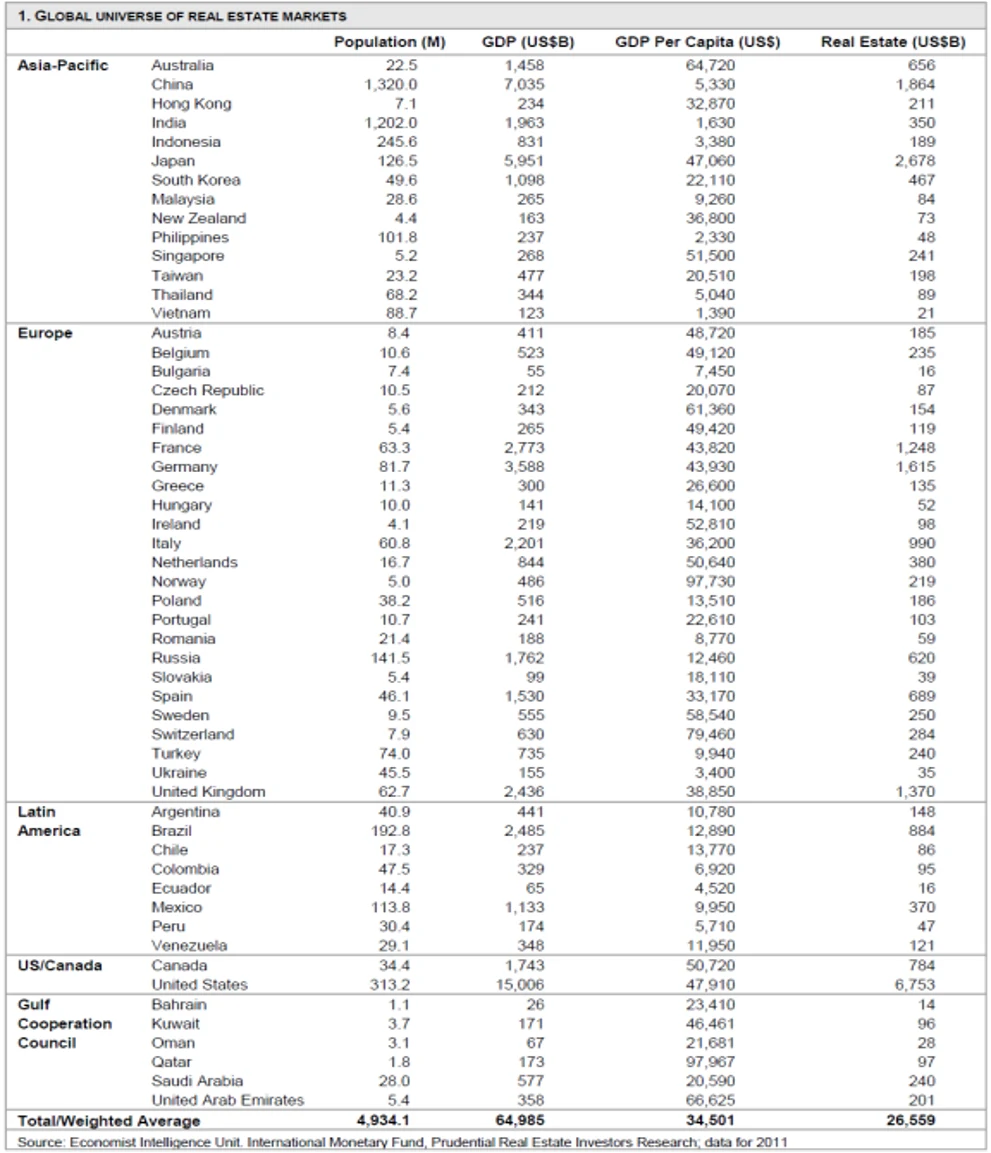
تاريخياً، كان العقار دائماً في مقدمة خيارات المستثمرين من الأفراد والمؤسسات. ويبحث هذا الجزء من الورقة في مستقبل الاستثمار العقاري في ثلاثة من أهم الأسواق العالمية: أمريكا الشمالية (الولايات المتحدة وكندا)، وأوروبا، ومنطقة آسيا والمحيط الهادئ. ويتم عرض خريطة النمو المستقبلي من منظور أبحاث سوق العقارات الشهيرة. ووفقاً لتقرير صدر عام 2012 عن شركة "برودينشال للعقارات" (Prudential Real Estate)، فإن الحجم العالمي للعقارات التجارية (CRE) المؤهلة للاستثمار المؤسسي قُدِّر بنحو 26.6 تريليون دولار أمريكي في عام 2011. ويغطي هذا التقرير الشامل 55 دولة يقطنها 4.9 مليار نسمة، ويمثل ناتجاً محلياً إجمالياً مجمعاً يبلغ 65 تريليون دولار.
ومن حيث المناطق، استحوذت أوروبا (وتضم 25 دولة) على الحجم الأكبر من العقارات في عام 2011 بقيمة 9.4 تريليون دولار، تلتها الولايات المتحدة وكندا بقيمة 7.5 تريليون دولار، ثم منطقة آسيا والمحيط الهادئ بقيمة 7.2 تريليون دولار، وأمريكا اللاتينية بقيمة 1.8 تريليون دولار، ودول مجلس التعاون الخليجي بقيمة 677 مليار دولار. وبشكل عام، يتركز حجم العقارات التجارية بشدة في عدد قليل من الدول الرئيسية؛ حيث تضم الولايات المتحدة أكثر بقليل من ربع إجمالي العقارات التجارية العالمية من حيث القيمة (25.4%)، تليها اليابان (10%)، والصين (7%)، وألمانيا (6.1%)، والمملكة المتحدة (5.2%). وتهيمن الدول المتقدمة على هذا المشهد، حيث تستحوذ على 80% من إجمالي العقارات التجارية من حيث القيمة. وبالنظر إلى الحصص الإقليمية الواسعة، استوعبت أوروبا 30.4% من إجمالي العقارات التجارية، تلتها عن قرب الولايات المتحدة وكندا بنسبة 28.4%، وآسيا بنسبة 17%.
وكان من المتوقع أن يتركز النمو خلال العقد التالي بشكل مكثف حول مناطق عالمية رئيسية؛ فبحلول عام 2021، توقع التقرير أن تستحوذ الدول النامية على 42.8% من سوق العقارات التجارية، ارتفاعاً من 24.2% في عام 2011. وكان من المتوقع أن يأتي الجزء الأكبر من هذا النمو من أسواق الصين والولايات المتحدة، واللتين توقعتا معاً توسعاً يتجاوز 51.5%. وعالمياً، تشير اتجاهات النمو العقاري إلى زيادة سوق العقارات التجارية في أوروبا إلى 13.3 تريليون دولار بحلول عام 2021، مسجلة ارتفاعاً بنسبة 42% مقارنة بعام 2011. ورغم هذه التريليونات المضافة إلى الحجم الإجمالي، تراجعت أوروبا إلى المرتبة الثانية من حيث الحجم خلف منطقة آسيا والمحيط الهادئ التي كانت تتسارع خطيرتها بقوة.
الأسواق المتقدمة مقابل الأسواق النامية
عند اتخاذ القرارات الاستثمارية ووضع استراتيجية المحفظة، من الضروري فهم تصنيف الدول والمناطق بين متقدمة ونامية. ووفقاً للبنك الدولي، تُصنف الولايات المتحدة وكندا كدول متقدمة، في حين تُعتبر جميع دول أمريكا اللاتينية ومجلس التعاون الخليجي دولاً نامية. وتضم أوروبا المتقدمة كلاً من النمسا، وبلجيكا، والدنمارك، وفنلندا، وفرنسا، وألمانيا، واليونان، وأيرلندا، وإيطاليا، وهولندا، والنرويج، والبرتغال، وإسبانيا، والسويد، وسويسرا، والمملكة المتحدة، في حين يُصنف باقي أوروبا كدول نامية. وفي الوقت نفسه، تشمل منطقة آسيا والمحيط الهادئ المتقدمة كلاً من أستراليا، وهونغ كونغ، واليابان، وكوريا الجنوبية، ونوزيلندا، وسنغافورة، وتايوان، بينما تُصنف بقية دول آسيا والمحيط الهادئ كدول نامية.
ويتحكم هذا التصنيف بين الأسواق المتقدمة والنامية بشكل أساسي في ديناميكيات السوق؛ إذ تتميز المناطق المتقدمة بمخاطر هيكلية أقل، وسهولة الوصول إلى أسواق رأس المال، وقوانين وتشريعات شفافة. وعلى العكس من ذلك، تنطوي الأسواق النامية على مخاطر أعلى — بما في ذلك لوائح تنظيمية أكثر تعقيداً وأقل جاذبية للمستثمرين — ولكنها عادة ما توفر عوائد أعلى. علاوة على ذلك، غالباً ما تفتقر الأسواق النامية إلى بيانات السوق المتقدمة والمفصلة، أو تكون هذه البيانات أقل مصداقية.
وبالنظر عن كثب إلى توقعات النمو لعشر سنوات لهذه القطاعات المتميزة، كان من المتوقع أن ينمو سوق العقارات التجارية في منطقة آسيا والمحيط الهادئ النامية بنسبة 17.1% سنوياً ليصل إلى 12.8 تريليون دولار في عام 2021، وهي قفزة هائلة بنسبة 384% من خط الأساس البالغ 2.6 تريليون دولار في عام 2011. وهذا الارتفاع من شأنه أن يرفع حصتها في السوق العالمية بشكل فعال من 10% إلى 26.3%. وفي المقابل، كان من المتوقع أن تنمو منطقة آسيا والمحيط الهادئ المتقدمة بمعدل أكثر تواضعاً يبلغ 3.3% سنوياً، لتصل إلى 6.3 تريليون دولار في عام 2021 (نمو بنسبة 39% من 4.5 تريليون دولار). وكانت أوروبا النامية في طريقها لتتضاعف قيمتها أكثر من مرتين لتصل إلى 3.3 تريليون دولار بحلول عام 2021 مقارنة بـ 1.3 تريليون دولار في عام 2011 — بزيادة إجمالية قدرها 146% وبمتوسط 9.4% سنوياً — مما يرفع حصتها في السوق من 5% إلى 6.7%. وفي الوقت نفسه، توقع التقرير أن ينمو سوق العقارات التجارية في أوروبا المتقدمة بنسبة 2.2% سنوياً ليصل إلى 10.1 تريليون دولار (بارتفاع 25% من 8.1 تريليون دولار)، على الرغم من أنه كان من المتوقع أن تنخفض حصتها الإجمالية في السوق العالمية من 30.4% إلى 20.6%.
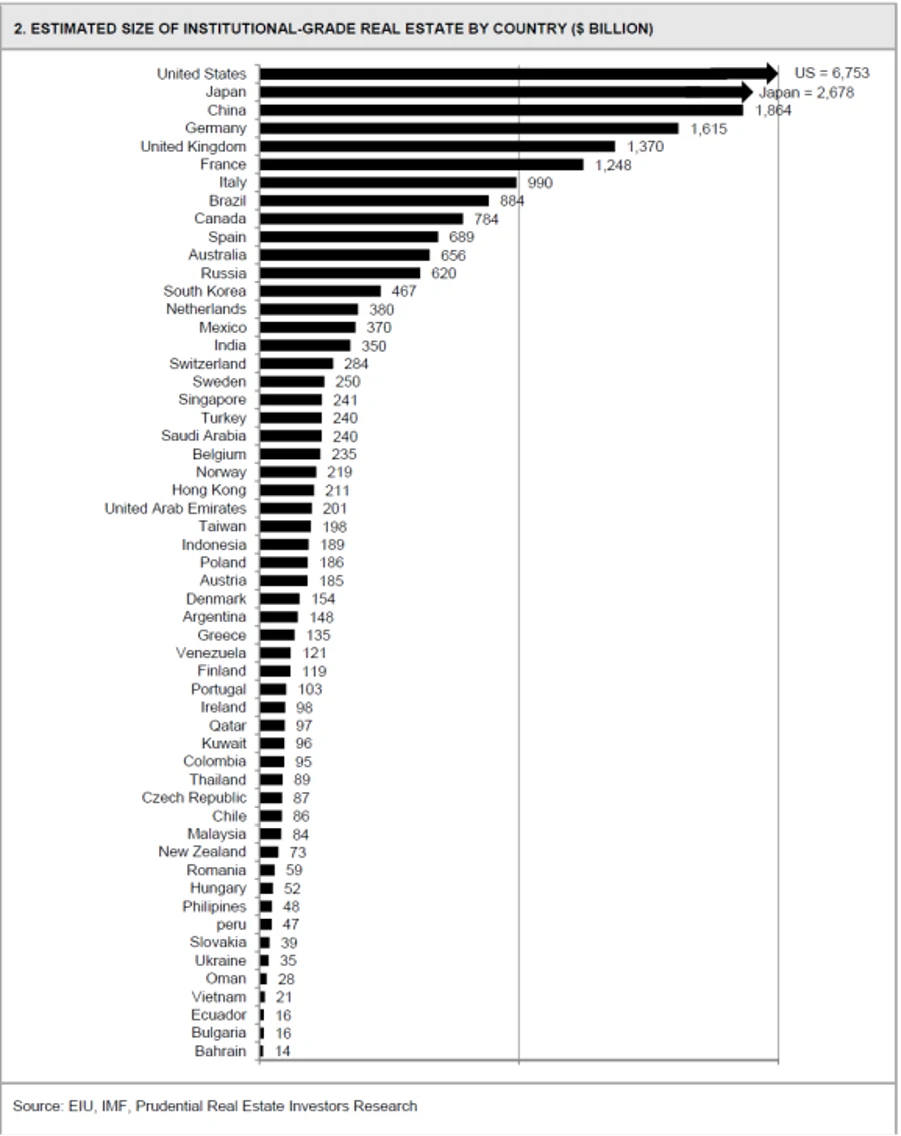
لأغراض هذا البحث، تُعرَّف العقارات التجارية المؤهلة للاستثمار المؤسسي بشكل صارم على أنها أصول عالية القيمة مثل مراكز التسوق الكبرى والمباني المكتبية الضخمة. وبناءً على هذا المقياس، تضم الولايات المتحدة بمفردها أكبر حجم من العقارات التجارية المؤهلة للاستثمار المؤسسي من حيث القيمة، حيث تسيطر على نحو 6.8 تريليون دولار. وتحتل اليابان المرتبة الثانية بقيمة 2.7 تريليون دولار، تليها الصين (1.9 تريليون دولار)، وألمانيا (1.6 تريليون دولار)، والمملكة المتحدة (1.4 تريليون دولار). وفي الطرف الأصغر من مقياس الأصول العالمية، تأتي البحرين بسوق عقارات تجارية تبلغ قيمته 14 مليار دولار فقط، تليها بلغاريا (16 مليار دولار)، وإكوادور (16 مليار دولار)، وفيتنام (21 مليار دولار)، وعُمان (28 مليار دولار)، وفقاً لبيانات مجمعة من صندوق النقد الدولي وأبحاث مستثمري العقارات في شركة برودينشال.
التركيز العالمي للسوق
العقارات التجارية المخصصة للمؤسسات تتركز بشكل كبير في عدد قليل من الدول. تتصدر الولايات المتحدة القائمة بنسبة 25.43% من العقارات التجارية عالمياً، تليها اليابان بنسبة 10.08%، ثم الصين بنسبة 7.2%، وألمانيا بنسبة 6.08%، والمملكة المتحدة بنسبة 5.16%. تقع خمس من الدول العشر الأوائل في أوروبا، وتضم هذه الدول العشر مجتمعة نسبة تراكمية تبلغ 71.1% من العقارات التجارية على مستوى العالم. علاوة على ذلك، ووفقاً لدراسة أجرتها شركة "برودينشال" للعقارات، فإن أكثر من 80% من جميع العقارات التجارية تقع داخل 15 دولة فقط.
التحول نحو منطقة آسيا والمحيط الهادئ
من المتوقع أن يتغير هذا التوزيع العالمي للعقارات التجارية بشكل كبير على مدى أفق زمني مدته 10 سنوات. ويُتوقع أن تقود منطقة آسيا والمحيط الهادئ السوق العالمية، حيث سيفوق النمو الاقتصادي في تلك المنطقة كلاً من الولايات المتحدة وأوروبا، مما يضمن لها في النهاية الحصول على الحصة الأكبر من العقارات التجارية بحلول عام 2021. ووفقاً لتقرير مستثمري العقارات في شركة "برودينشال"، يُتوقع أن تحتوي منطقة آسيا والمحيط الهادئ على 19.1 تريليون دولار من العقارات التجارية بحلول عام 2021، مما يمثل زيادة هائلة بنسبة 166% مقارنة بعام 2011. وسيكون هذا النمو مدفوعاً بتوسع اقتصادي متوقع يزيد عن 10% في المنطقة، والذي سيترجم إلى ارتفاع في الثروات وزيادة الطلب على أنواع العقارات التجارية المخصصة للمؤسسات، مثل مراكز التسوق الكبرى ومباني المكاتب. ومع هذه الديناميكيات المتغيرة، ستضم منطقة آسيا والمحيط الهادئ 39.2% من العقارات التجارية في العالم بحلول عام 2021.
ملامح النمو في أوروبا وأمريكا الشمالية
في المقابل، ستشهد المناطق الرئيسية الأخرى تعديلات هيكلية أكثر اعتدالاً. ومن المتوقع أن ينمو الإقليم الأوروبي ليصل إلى 13.3 تريليون دولار في عام 2021، مسجلاً زيادة بنسبة 42% مقارنة بعام 2011. وعلى الرغم من هذه الزيادة في الحجم، ستشهد أوروبا انخفاضاً في حصتها الإجمالية من العقارات التجارية العالمية إلى 27.4% في عام 2021، هبوطاً من 35.4% في عام 2011. وبالمثل، ستتوسع سوق الولايات المتحدة وكندا لتصل إلى 11.5 تريليون دولار بحلول عام 2021 — بزيادة قدرها 53% عن عام 2011 — لكن حصتها الإجمالية في السوق العالمية ستنكمش إلى 23.6%، هبوطاً من 28.4%. وفي الوقت نفسه، يُتوقع أن تُظهر مناطق أمريكا اللاتينية ومجلس التعاون الخليجي نمواً نسبياً ضئيلاً.
المحركات الاقتصادية للعقارات التجارية
إن النمو في الناتج المحلي الإجمالي لأي دولة له تأثير مباشر وملموس على تطوير عقاراتها المخصصة للمؤسسات، حيث تولد الاقتصاديات النامية شريحة أكبر من الأفراد والشركات الأثرياء بما يكفي لاستخدام عقارات ذات جودة مؤسسية. وتوفر نظرة فاحصة على أكبر منتجي الناتج المحلي الإجمالي في العالم مؤشراً قوياً على المكان الذي سينتهي إليه نمو العقارات على مدى السنوات الـ 15 القادمة. وإلى جانب التوسع الاقتصادي الهيكلي، فإن المؤشرات الاقتصادية الكلية الأساسية مثل معدل البطالة، وتكاليف الديون، وقدرة البنك المركزي على إبقاء أسعار الفائدة منخفضة، كلها عوامل حاسمة تحدد صافي سرعة نمو العقارات التجارية عالمياً. وعند الخط المرجعي لهذا المخطط الاقتصادي، تتصدر الولايات المتحدة العالم في إجمالي الناتج المحلي بقيمة 15 تريليون دولار، تليها الصين بقيمة 7 تريليون دولار، وألمانيا بقيمة 3.6 تريليون دولار، وفرنسا بقيمة 2.8 تريليون دولار.
معدلات النمو في الأسواق الناشئة مقابل الأسواق المتقدمة
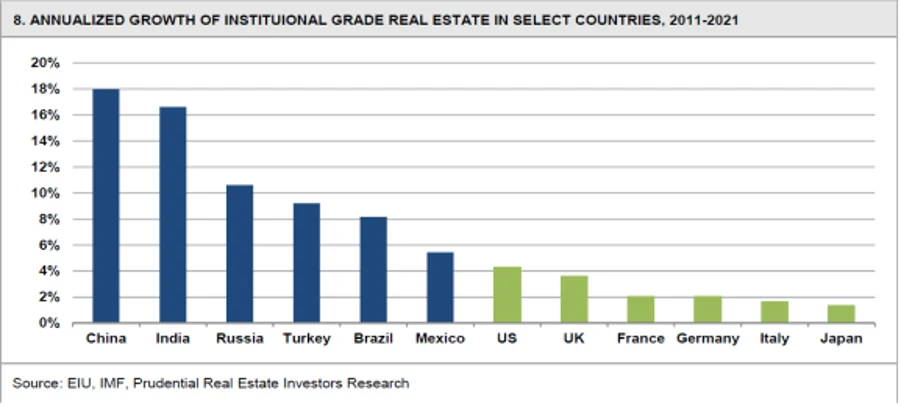
بالتزامن مع وتيرة نمو الناتج المحلي الإجمالي، من المتوقع أن يتوسع سوق العقارات التجارية المخصصة للمؤسسات بمعدل أسرع بكثير في الدول النامية مقارنة بالاقتصاديات المتقدمة. وتتصدر الصين القائمة بمعدل نمو سنوي متوقع يبلغ 18%، تليها الهند مباشرة بنسبة 16.6%، ثم روسيا بنسبة 10.6%، وتركيا بنسبة 9.2%، والبرازيل بنسبة 8.2%. في المقابل، يظل التوسع بين الدول المتقدمة مستقراً ولكنه أكثر اعتدالاً بشكل ملحوظ، حيث تنمو الولايات المتحدة بمعدل سنوي يبلغ 4.3% والمملكة المتحدة بنسبة 3.6%.
أبرز المساهمين العالميين والاحتكار الثنائي بين أمريكا والصين
على الرغم من معدلات النمو المئوية السريعة المشهودة في مختلف الأسواق الناشئة، فإن الصين والولايات المتحدة ستقودان قائمة المساهمين المطلقين في نمو الحجم الإجمالي للعقارات التجارية المخصصة للمؤسسات على مدى العقد المقبل. ومن المتوقع أن تنتج هاتان القوتان العظمتان معاً أكثر من نصف نمو العقارات التجارية العالمي من حيث القيمة بحلول عام 2021. والجدير بالذكر أن الولايات المتحدة تبرز باعتبارها الدولة المتقدمة الوحيدة ضمن قائمة أكبر خمسة مساهمين مطلقين في النمو العالمي، والتي تضم الصين، والولايات المتحدة، والهند، وروسيا، والبرازيل.
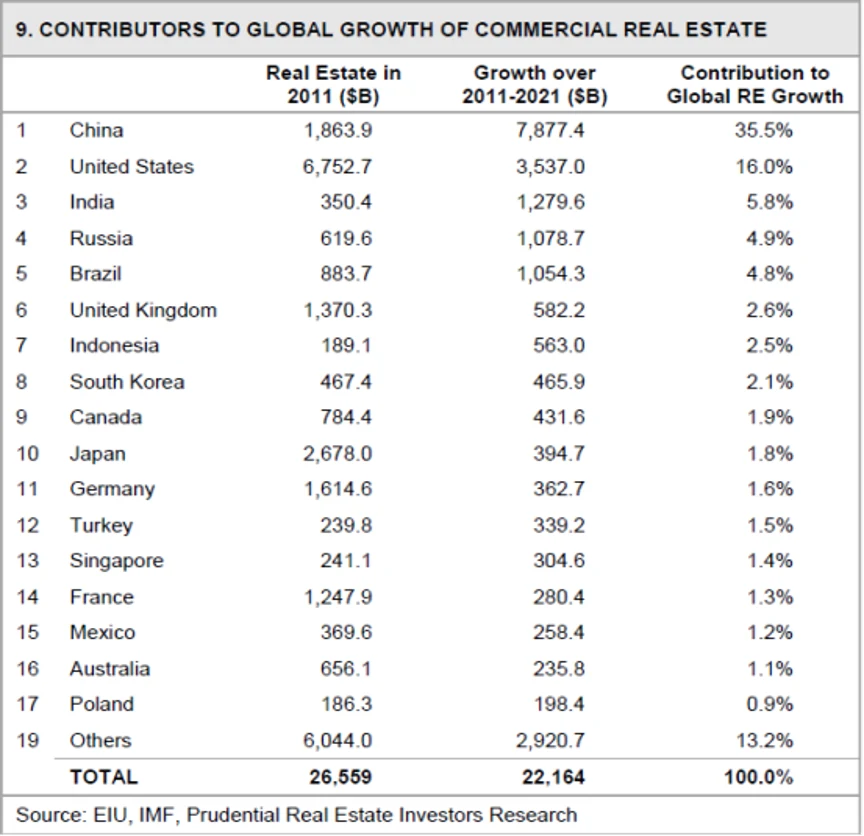
توقعات العقد القادم (2011-2021)
على الصعيد الفردي، ستقود الصين جميع المساهمين العالميين، حيث يُتوقع أن تنمو بقيمة مطلقة تبلغ 7.9 تريليون دولار بين عامي 2011 و2021. ويمثل هذا التوسع الهائل 35.5% من إجمالي النمو العالمي، وسيرفع القيمة الإجمالية لسوق العقارات التجارية في الصين إلى 9.7 تريليون دولار بحلول عام 2021، مدفوعاً بالنمو الاقتصادي السريع وزيادة الثروات الشخصية. ويُتوقع أن تحتل الولايات المتحدة المرتبة الثانية، متوسعة بمقدار 3.5 تريليون دولار، أو 16% من الإجمالي العالمي. سيرفع هذا إجمالي قيمة العقارات التجارية في الولايات المتحدة إلى 10.3 تريليون دولار، مسجلاً زيادة بنسبة 53% عن خط الأساس البالغ 6.7 تريليون دولار في عام 2011. وبشكل عام، من المتوقع أن ينمو سوق العقارات التجارية العالمي بمقدار 22.2 تريليون دولار على مدار العقد، مع قدوم ما يقرب من 14.8 تريليون دولار — أو 67% من هذا النمو الإجمالي — حصرياً من الدول الخمس الأولى.
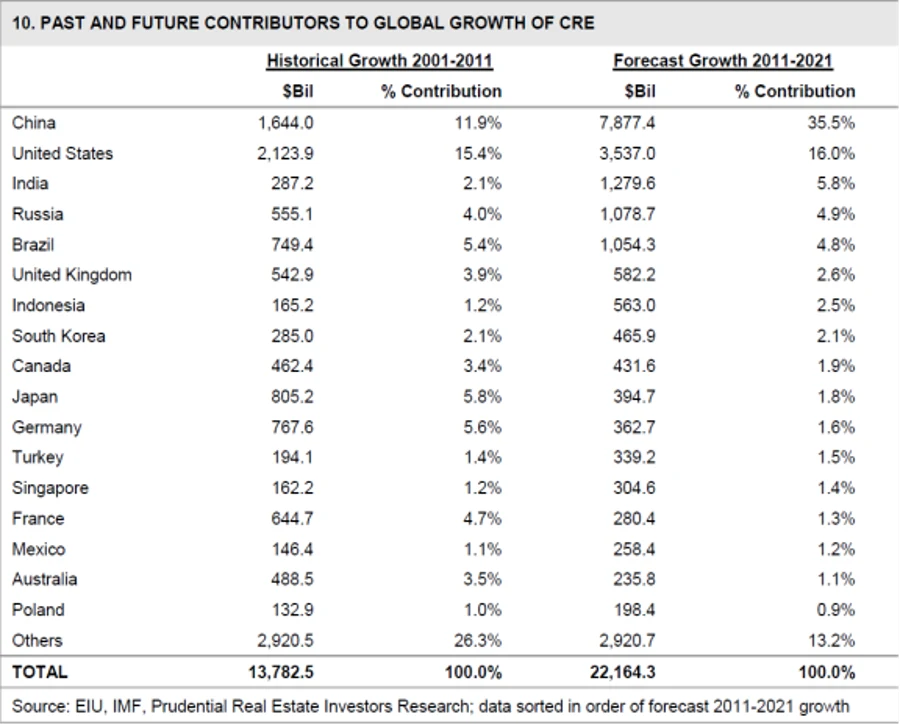
مقارنة تاريخية (2001-2011)
يعكس هذا التركيز الشديد للنمو تكثيفاً للاتجاهات التي لوحظت على مدار العقد السابق (2001-2011)، والذي تصدرت فيه الولايات المتحدة والصين أيضاً مخططات النمو. وخلال تلك الفترة السابقة الممتدة لـ 10 سنوات، تضاعف سوق العقارات التجارية العالمي، متوسعاً بمقدار 13.8 تريليون دولار ليصل حجمه إلى 26.6 تريليون دولار بحلول عام 2011. وكانت المحركات الرئيسية لذلك التوسع التاريخي هي الولايات المتحدة (بإضافة 2.1 تريليون دولار) والصين (بإضافة 1.6 تريليون دولار)، اللتان شكلتا معاً 27.3% من نمو العقارات التجارية العالمي. وشملت بقية الدول الخمس الأولى المساهمة تاريخياً اليابان (805 مليار دولار)، وألمانيا (767 مليار دولار)، والبرازيل (749 مليار دولار). وشكلت هذه الدول الخمس معاً إجمالياً تراكُمياً بلغ 6.1 تريليون دولار، أو 44% من إجمالي النمو التاريخي — وهو تباين صارخ مقارنة بتركيز النمو البالغ 67% والمتوقع للدول الخمس الأولى في العقد اللاحق.
اعتبارات استراتيجية للاستثمار العقاري العالمي
بالتطلع إلى المستقبل، ستستمر الولايات المتحدة والصين في النمو، في حين ستشهد منطقة آسيا والمحيط الهادئ نمواً مستقراً في الحجم والأرباح. كما ستواصل أوروبا التوسع أيضاً، ولكن ليس بنفس القدر مقارنة بأجزاء أخرى من العالم مثل روسيا والبرازيل. وبناءً على ذلك، سيتعين على المستثمرين عبر الحدود الأخذ في الاعتبار مجموعة من العوامل عند اتخاذ قرار بشأن مكان نقل أموالهم. وكما أُشير سابقاً، ستوفر الدول المتقدمة بيئة استثمارية أكثر أماناً بكثير ولكن بعوائد أقل، في حين ستوفر الأسواق النامية أرباحاً أعلى ولكن مع قدر كبير من المخاطر. ويتطلب هذا من المستثمرين تحديد ما إذا كانت استراتيجياتهم الاستثمارية طويلة الأجل أم قصيرة الأجل، وتحديد حجم شهيتهم للمخاطر بدقة. على سبيل المثال، صناديق الثروة السيادية مملوكة للحكومات، مما يعني أنه يمكن افتراض أن قدرتها على تحمل المخاطر منخفضة للغاية، مما يجعل الدول المتقدمة استثماراً أكثر راحة لها. وفي نهاية المطاف، في حين أن المخاطر ستكون أعلى في بعض الدول النامية وليس جميعها، ورغم أن نمو الناتج المحلي الإجمالي للدولة يظل مؤشراً جيداً على مدى نجاح سوق عقارات تجارية معين، فإنه يجب على المستثمرين النظر إلى ما هو أبعد من أرقام النمو لأخذ عوامل حاسمة أخرى في الاعتبار مثل الطلب المحلي، والشفافية، والسيولة، والحوكمة، والأهم من ذلك — الاستقرار السياسي والإطار القانوني المؤسسي.