
أفق سوق العقارات التجارية العالمي لعام 2014 والإطار الاستراتيجي للاستثمار الخاص بالمؤسسة الليبية للاستثمار
يُتوقع أن يشهد سوق العقارات التجارية العالمي (CRE) أداءً قوياً في المدى القصير، ووفقاً لشركة "جونز لانغ لاسال" (JLL)، فإن عام 2014 مهيأ لتسجيل أرقام قياسية جديدة؛ حيث تبدو الصورة الاستثمارية العامة جاذبة مع ارتفاع ثقة المستثمرين واحتدام المنافسة على الأصول الأساسية في المواقع المتميزة. ومن المتوقع أن يؤدي هذا التوجه إلى خفض العوائد ودفع شهية المستثمرين نحو أصول ذات مخاطر أعلى.
ويُقدر أن تتراوح صفقات الاستثمار في عام 2014 بين 525 إلى 575 مليار دولار. وكان عام 2013 عام نمو لافت، حيث تجاوزت صفقات العقارات التجارية حاجز الـ 500 مليار دولار، وظهَرت الميزانيات العمومية للشركات قوية، كما أغلقت أسواق الأسهم في المراكز المالية الكبرى العام على مكاسب ملحوظة. وفي غضون ذلك، بدت أوروبا في طريقها للخروج من ركودها، بينما واصلت منطقة آسيا والمحيط الهادئ الحفاظ على نمو مستقر.
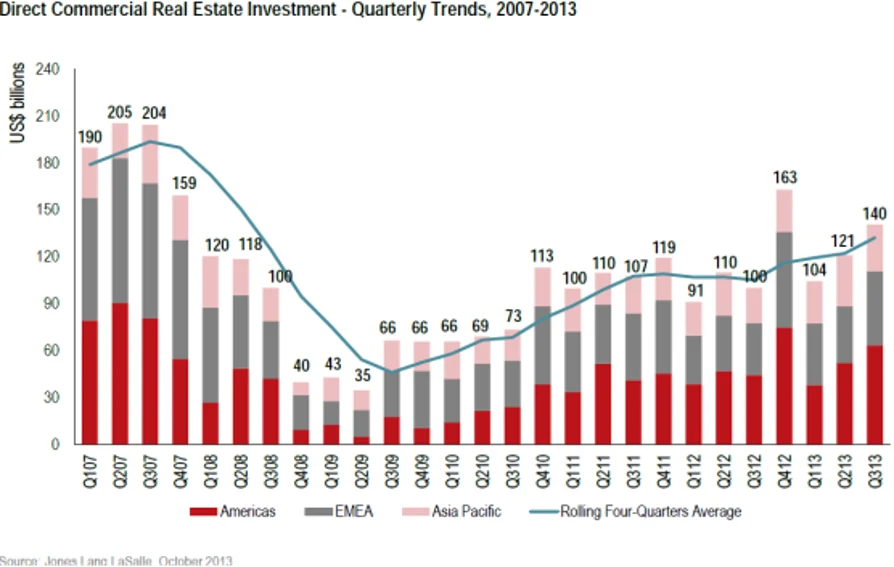
وعلى الصعيد العالمي، جاءت نتائج الربع الثالث من عام 2013 أعلى بنسبة 16% مقارنة بالربع الثاني. ومقارنة بعام 2012، ارتفع النشاط حتى نهاية الربع الثالث بنسبة 21%، ليصل إلى 366 مليار دولار مقابل 301 مليار دولار. ويقدر التقرير أن سوق العقارات في الولايات المتحدة — وهو الأكبر في العالم — سينمو بنسبة تتراوح بين 10 إلى 15% في عام 2014.
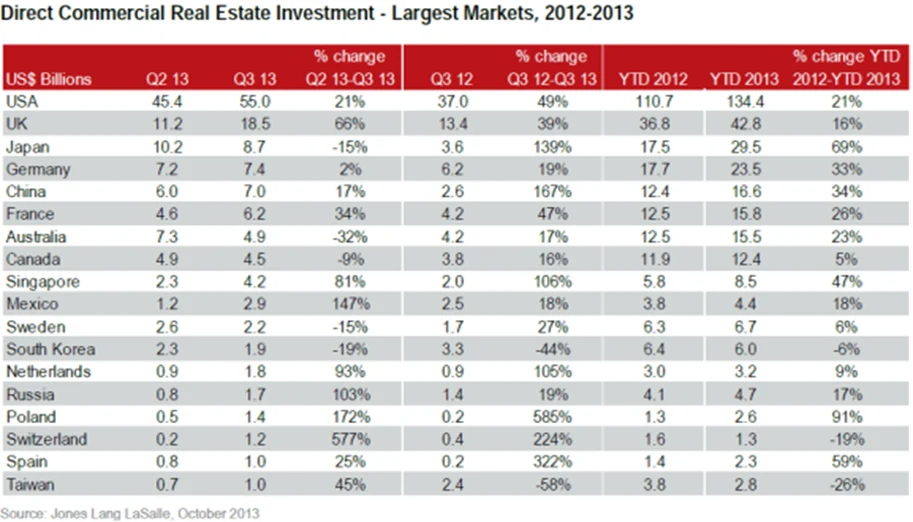
وفي الولايات المتحدة، بلغ حجم الاستثمار في الربع الثالث من عام 2013 نحو 55 مليار دولار، مسجلاً المرة الأولى منذ عام 2007 التي يتجاوز فيها الحجم الربع سنوي حاجز الـ 50 مليار دولار. وظل طلب المستثمرين قوياً، لا سيما في الأسواق الرئيسية، وتصدر قطاع المكاتب هذا النمو مع ارتفاع حجم المبيعات بنسبة 32% مقارنة بالسنوات السابقة، مدفوعاً بشكل كبير بوفرة رأس المال وانخفاض أسعار الفائدة.
كما ساهمت الأسواق الثانوية في الولايات المتحدة، مثل أتلانتا، في هذا التوسع مع بدء المستثمرين في البحث عن عوائد أعلى خارج الأسواق الرئيسية شديدة التنافسية. وتظهر البيانات الإجمالية اتجاهاً تصاعدياً واضحاً في النشاط الربع سنوي على مدار السنوات الست الماضية. ورغم هذا التقدم، كان من المتوقع أن ينتهي عام 2013 بأقل بنسبة 33% تقريباً من ذروة عام 2007 التي بلغت 758 مليار دولار في الصفقات العالمية. ومع ذلك، فإن سوق العقارات التجارية العالمي يتعافى بوتيرة قوية وثابتة.
وحققت منطقة آسيا والمحيط الهادئ أداءً قوياً في عام 2013، حيث وصلت الصفقات إلى 120 مليار دولار، ويُتوقع أن يستمر هذا النمو في عام 2014 مع ارتفاع التوقعات إلى 130 مليار دولار. ويندفع جزء كبير من هذا التوسع بواسطة أسواق رئيسية مثل اليابان، وأستراليا، والصين، وسنغافورة. ويقوم المستثمرون الأجانب بشكل خاص بتحفيز النمو في أستراليا والصين، وتشير التقارير إلى أن منطقة آسيا والمحيط الهادئ قد تسجل أرقاماً قياسية جديدة في عام 2014.
كما يُتوقع أن تنمو أوروبا بنسبة تتراوح بين 5 إلى 10% في عام 2014، تقودها بشكل أساسي المملكة المتحدة، وألمانيا، وفرنسا، مع مساهمات إضافية من وسط وجنوب أوروبا. ومن المتوقع أن تشهد دول مثل بولندا، وإسبانيا، وهولندا نمواً ملحوظاً وتجذب اهتماماً متزايداً من المستثمرين. وبشكل عام، تقدم البيانات الأخيرة مؤشراً واضحاً على الاتجاه الذي قد يتجه إليه السوق في السنوات القادمة.
وفقاً لرؤيتي، على الرغم من أن عام 2014 قد لا يصل إلى مستويات الذروة التي سُجلت في عام 2007، إلا أنه من المرجح أن يكون عاماً نشطاً للغاية على الصعيد العالمي. وسيواصل السوق الأمريكي نموه مدعوماً من مستثمري القطاعين العام والخاص، كما يُتوقع أن يحافظ قطاع المكاتب على مساره التصاعدي، في حين سيشهد قطاعا الصناعة والخدمات اللوجستية نمواً قوياً، لا سيما على طول الساحل الشرقي وساحل الخليج. ومن المتوقع أن يؤثر توسيع قناة بنما، والمقرر اكتماله بين عامي 2015 و2016، بشكل كبير على ديناميكيات السوق، كما سيندفع الطلب أيضاً بواسطة قطاعي التجزئة والتصنيع.
ومن المتوقع أن تظل معدلات العائد والربحية مضغوطة، مما سيؤدي إلى انتقال رؤوس الأموال من الأسواق الرئيسية إلى الأسواق الثانوية داخل الولايات المتحدة. ومن المرجح أن يمتد هذا التوجه إلى اقتصادات متقدمة أخرى، حيث يؤدي الطلب القوي على الأصول من فئة (Core-plus) إلى تقليل المعروض ودفع المستثمرين نحو فرص ذات مخاطر أعلى. كما يُتوقع استمرار تدفقات رؤوس الأموال من منطقة الشرق الأوسط وشمال أفريقيا والصين نحو الأسواق الأوروبية، مع بقاء لندن وجهة رئيسية كـملاذ آمن.
ومن المرجح العثور على عوائد أعلى في عام 2014 في الأسواق الثانوية عبر آسيا — مثل الهند، وفيتنام، ولاوس، وماليزيا، وإندونيسيا — وفي أمريكا اللاتينية، بما في ذلك البرازيل، وتشيلي، وكولومبيا؛ والجدير بالذكر أن كولومبيا صُنفت كأفضل وجهة للاستثمار الأجنبي المباشر في عام 2014. كما تبرز أفريقيا كسوق جاذب للمستثمرين الباحثين عن عوائد أعلى، وتأتي جنوب أفريقيا في المقدمة، إلى جانب فرص متنامية في غانا، وكينيا، ونيجيريا، وبوتسوانا، وأوغندا، وأنغولا، وناميبيا، وموزمبيق.
أما بالنسبة للمستثمرين ذوي المخاطر المنخفضة، فستظل أوروبا خياراً مستقراً، على الرغم من أن العوائد في الأسواق الرئيسية ستستمر في الانخفاض. وسيكون من الصعب بشكل متزايد الاستحواذ على الأصول الأساسية وأصول (Core-plus) في مدن كبرى مثل فرانكفورت، وبرلين، وباريس؛ ومع ذلك، ستوفر الأسواق الثانوية مثل مانشستر وبرمنغهام، إلى جانب شرق وجنوب أوروبا، المزيد من الفرص.
هل يمكن للمؤسسة الليبية للاستثمار (LIA) أن تلعب دوراً مهماً في هذا السوق السنوي البالغ حجمه 500 مليار دولار؟ الجواب هو نعم. ومع ذلك، على الرغم من تأسيس صندوق العقارات والفنادق التابع للمؤسسة، إلا أنه يعاني حالياً من صعوبة الوصول وتشتت الأصول. ويتعين على إدارة العقارات تحمل المسؤولية الكاملة عن مراجعة الاستثمارات وتنفيذها وإدارتها — وهو أمر لم يتم تطبيقه بفعالية حتى الآن.
ومن الناحية الجغرافية، ينبغي للمؤسسة الليبية للاستثمار أن تعطي الأولوية للاستثمارات في (1) ليبيا، (2) أوروبا، و(3) الولايات المتحدة، مع الاستمرار في معالجة أصولها الأفريقية الحالية. وخلال فترات التباطؤ الاقتصادي، غالباً ما تعيد صناديق الثروة السيادية تركيزها محلياً لتحقيق استقرار اقتصاداتها. وتُقدم ليبيا، التي تحتاج حالياً إلى إعادة الإعمار، فرصة كبرى للمؤسسة للاستثمار المباشر أو من خلال مشاريع مشتركة مع شركاء دوليين
تظل أفريقيا وجهة استثمارية جاذبة على المدى الطويل بفضل نموها الاقتصادي المتسارع، وتحسن استقرارها السياسي، ونموها السكاني المتزايد. فمع ناتج محلي إجمالي مجمع يبلغ نحو تريليوني دولار وتعداد سكاني يقارب المليار نسمة، من المتوقع أن تتجاوز القارة الصين في حجم القوة العاملة بحلول عام 2035. وتشمل الفرص الاستثمارية قطاعات البنية التحتية، والتعليم، والرعاية الصحية، وتجارة التجزئة، والزراعة.
وفيما يتعلق بتخصيص رأس المال على مدى السنوات الثلاث المقبلة، فإن التوزيع المقترح يتضمن ضخ 50% في ليبيا، و25% في أوروبا، و25% في الولايات المتحدة، مع الحفاظ على الأصول الأفريقية الحالية وإدارتها بشكل أفضل. ويعد تأسيس مكتب في الولايات المتحدة خطوة أساسية لدخول أكبر سوق عقاري في العالم، والذي تقدر قيمته بنحو 6 تريليونات دولار. وفي أوروبا، يمكن لمكتب المؤسسة الليبية للاستثمار (LIA) في لندن أن يعمل كمركز استراتيجي للعمليات العالمية.
ومن حيث أنواع العقارات، ينبغي للمؤسسة الليبية للاستثمار تنويع محفظتها عبر مختلف القطاعات؛ ففي ليبيا، يجب التركيز على المشاريع متعددة الاستخدامات، وتجارة التجزئة، والخدمات اللوجستية، والإسكان ميسور التكلفة، والبنية التحتية الترفيهية. وفي أوروبا، ينبغي أن تستهدف الاستثمارات قصيرة الأجل قطاعي المكاتب والتجزئة، مع وضع خطط طويلة الأجل لقطاع الفنادق. وفي الولايات المتحدة، يجب إعطاء الأولوية للقطاعات الصناعية والمكاتب والخدمات اللوجستية، مع الاهتمام طويل الأجل بقطاع الضيافة والفنادق. أما في أفريقيا، فيتعين التركيز على إعادة هيكلة أصول الفنادق والاستثمار في الأراضي الزراعية.
وبالنسبة لتصنيف المخاطر، يجب على المؤسسة تبني استراتيجية متوازنة؛ حيث يُوصى في أوروبا بتخصيص 80% للأصول من فئة (Core-plus) و20% للأصول ذات القيمة المضافة (Value-added). وفي الولايات المتحدة، يوفر توزيع المحفظة بنسبة 70% للأصول من فئة (Core-plus)، و20% للأصول ذات القيمة المضافة، و10% للاستثمارات الانتهازية (Opportunistic) تنوعاً جيداً. وفي أفريقيا، تظل الأولوية الفورية هي تحسين إدارة الأصول القائمة. وتتفاوت العوائد المتوقعة حسب الفئة، حيث تتراوح بين 7 إلى 10% للاستثمارات الأساسية وتصل إلى أكثر من 18% للاستراتيجيات الانتهازية.
ويتمثل التحدي الأكبر الذي يواجه المؤسسة الليبية للاستثمار في رأس المال البشري؛ إذ يتعين على المؤسسة الاستثمار في التدريب والتعليم لتطوير جيل جديد من محترفي الاستثمار الليبيين. ويشمل ذلك إرسال الخريجين المتفوقين إلى الجامعات في الولايات المتحدة والمملكة المتحدة للدراسات العليا المتقدمة في مجالات التمويل، والاقتصاد، والعقارات، مع ضمان توظيفهم فور إتمام دراستهم. ويعد تعزيز الخبرات الداخلية أمراً حاسماً لتحقيق النجاح على المدى الطويل.
كما يجب تصميم الهياكل الاستثمارية بعناية للحد من المسؤولية القانونية وحماية الأصول الوطنية، حيث يمكن لمراكز مالية وقانونية مثل لوكسمبورغ أن توفر هياكل فعالة للاستثمارات الأوروبية، مع التركيز التام على الكفاءة الضريبية، والحماية القانونية، والهيكلة المؤسسية المناسبة للشركات.
باختصار، ينبغي للمؤسسة الليبية للاستثمار (LIA) التركيز على الأولويات التشغيلية الرئيسية، بما في ذلك الاعتبارات البيئية، والحوكمة، وإدارة المخاطر، وضبط التكاليف، وتحسين الكفاءة الضريبية، وبناء الشراكات الاستراتيجية. ويظل قطاع العقارات قطاعاً ديناميكياً ومتطوراً باستمرار، مما يتطلب مراقبة مستمرة للأوضاع الاقتصادية. وفي نهاية المطاف، سيعتمد نجاح المستثمر على القدرة على التكيف مع المتغيرات والتطورات على المستويات المحلية والإقليمية والعالمية.